Банкротство физического лица решает проблему непосильной задолженности, но не стирает сведения о прежних обязательствах. После окончания дела кредитная история не становится «чистой»: в ней сохраняются данные о договорах, просрочках, процедуре несостоятельности и ее результате. Поэтому восстановление кредитной истории — это не удаление законных сведений, а исправление возможных ошибок и постепенное формирование новых данных о нормальной платежной дисциплине.
По состоянию на 29 сентября 2026 года особенно важно различать два срока. Во-первых, лицо, признанное банкротом, в течение 5 лет после завершения реализации имущества или прекращения производства по делу на этой стадии не вправе принимать на себя обязательства по кредитным договорам и договорам займа, не указав факт банкротства. Для завершенного внесудебного банкротства применяются те же последствия, причем срок исчисляется со дня его завершения.
Во-вторых, Закон № 218-ФЗ устанавливает другой срок: запись кредитной истории хранится в БКИ 7 лет со дня последнего изменения содержащейся в ней информации. Этот период рассчитывается применительно к записям, а не как единый семилетний срок для всей истории человека. Поэтому распространенное утверждение «через пять лет банкротство исчезнет из базы» неверно.
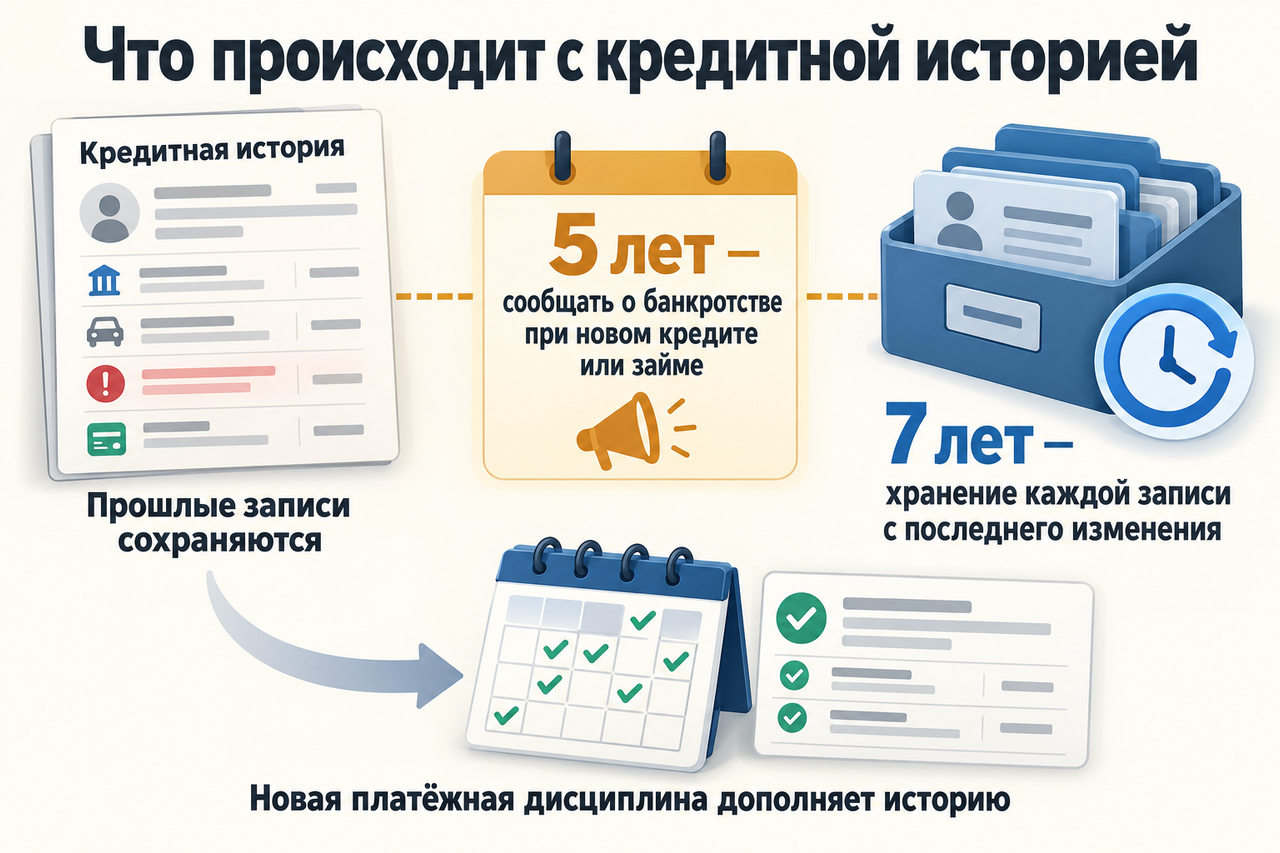
Что происходит с кредитной историей после банкротства
Если кратко ответить на вопрос, что такое кредитная история, это массив сведений о заемщике и его обязательствах, который формируется на основании информации банков, МФО, кредитных кооперативов и других предусмотренных законом источников. В основной части отражаются сведения о задолженности, платежной дисциплине и процедурах банкротства физического лица.
Процедура банкротства влияет на кредитную историю напрямую. В отчете могут отражаться сведения о применявшихся процедурах несостоятельности, а также о завершении расчетов с кредиторами и об освобождении заемщика от дальнейшего исполнения требований либо о неприменении такого освобождения. При завершении внесудебного банкротства кредитор также должен передать в БКИ информацию о прекращении соответствующего обязательства.
Из этого следует важный вывод: кредитная история после банкротства не обнуляется. Само прекращение долга в результате процедуры не является основанием для досрочного удаления достоверных сведений. «Почистить» законно внесенную информацию за деньги нельзя — исправлять можно ошибочные, неполные или недостоверные записи. Банк России прямо указывает, что достоверная информация не удаляется до окончания предусмотренного срока хранения.
Можно ли получить кредит после банкротства
Пожизненного запрета на кредитование бывшего банкрота законодательство не устанавливает. Сразу после завершения процедуры банкротства можно обратиться за заемным продуктом, но наличие права подать заявку еще не означает обязанности банка ее одобрить.
При рассмотрении обращения кредитная организация анализирует доступные ей сведения: действующие обязательства, прежние просрочки, долговой уровень, доход, стабильность финансового положения и собственные показатели риска. В течение пяти лет необходимо сообщать кредитору о своем статусе при заключении договора займа или кредита.
Следовательно, получить кредит после банкротства теоретически можно и до истечения пяти лет. Однако в законе нет срока — полгода, год или два года, — после которого банк обязан выдать деньги бывшему должнику. Новый кредит всегда рассматривается индивидуально.
Не стоит путать и индивидуальный кредитный рейтинг БКИ с банковским скорингом. Для индивидуального рейтинга применяется шкала от 1 до 999, но разные бюро и кредиторы могут использовать разные методики оценки. Поэтому один показатель не гарантирует положительного решения конкретного банка.
Когда начинать восстановление кредитной истории после банкротства
Первый шаг — не искать кредитную карту и не отправлять десятки заявок, а проверить сведения, которые уже попали в базы. Историю лучше восстанавливать постепенно, начиная с контроля исходных данных.
При завершении процедуры банкротства нужно удостовериться, что бывшие кредиторы передали правильные итоговые статусы обязательств. По разъяснениям Банка России, источники формирования истории передают сведения в БКИ в предусмотренный договором срок, но не позднее окончания второго рабочего дня, следующего за днем получения соответствующей информации. Однако данные могут находиться в нескольких бюро, поэтому отчеты имеет смысл проверить во всех них.
Сначала через Центральный каталог кредитных историй определяется, в каких организациях хранятся сведения. Сделать это можно, в частности, через Госуслуги. После получения списка требуется обратиться непосредственно в каждое бюро кредитных историй. В каждом БКИ кредитный отчет предоставляется бесплатно не более двух раз за календарный год, причем на бумажном носителе бесплатно можно получить не более одного экземпляра.
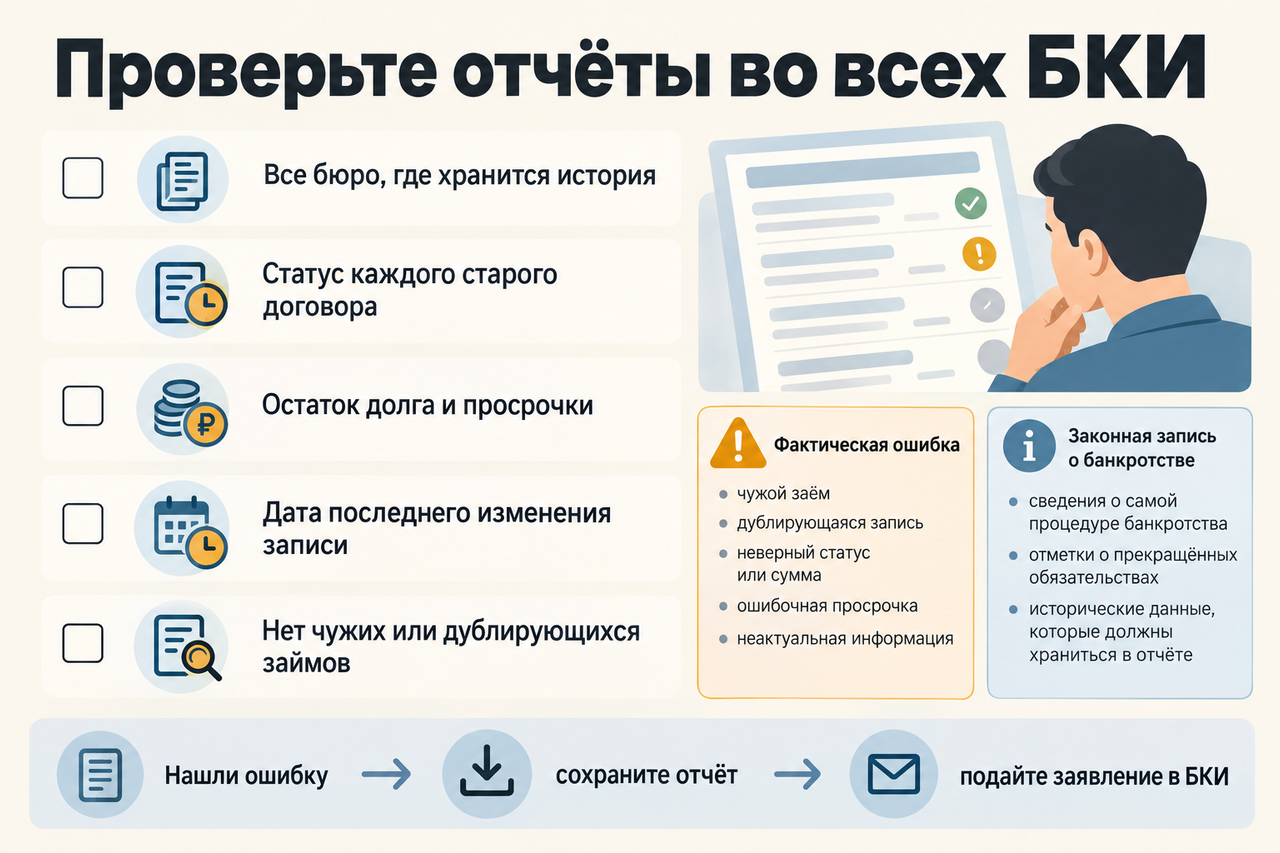
Проверять нужно не только сам факт банкротства. Важны статус каждого старого договора, остаток задолженности, сведения о просрочках, прекращение обязательств, возможная уступка права требования и дата последнего изменения записи. Полезно сохранить свой кредитный отчет до обращения за исправлением, чтобы затем сравнить его с новой версией.
Если бывший кредитор продолжает показывать списанный в установленном законом порядке долг как активную задолженность, речь идет уже не просто про улучшение рейтинга, а про возможную ошибку в данных.
Как исправить кредитную историю после банкротства, если обнаружена ошибка
Исправление кредитной истории возможно при наличии конкретного основания. Например, обязательство прекращено, но отображается как действующее; указана неверная сумма; в отчете присутствует заем, которого человек не получал; одна операция задублирована или источник передал неправильный статус.
Практический алгоритм следующий:
- получить отчеты из всех БКИ, где находятся сведения;
- сопоставить записи с определением арбитражного суда или сведениями о завершении внесудебной процедуры;
- определить организацию, которая передала спорную информацию;
- собрать подтверждающие документы: судебный акт, справки кредитора, документы о платежах и другие доказательства;
- подать заявление в БКИ об оспаривании данных либо обратиться напрямую к источнику информации;
- после внесения изменений снова проверить отчет и убедиться, что задолженность и статус договора отображаются правильно.
По Закону № 218-ФЗ бюро должно провести дополнительную проверку в течение 20 рабочих дней со дня получения заявления. Источник при обращении субъекта или получении запроса БКИ должен в течение 10 рабочих дней подтвердить достоверность прежней информации либо исправить ее и передать корректные сведения. Мотивированный отказ можно оспаривать в судебном порядке.
Таким образом, запрос «исправить кредитную историю после банкротства» может иметь два совершенно разных смысла. Недостоверную запись действительно можно исправить. Корректно отраженный долг в прошлом, законную просрочку или достоверный факт банкротства удалить только потому, что они снижают привлекательность заемщика для кредитора, нельзя.
Как улучшить кредитную историю после банкротства
Когда ошибки устранены, начинается собственно восстановление. КИ после банкротства меняется по мере появления новой информации: история формируется не обещаниями заемщика, а зафиксированным исполнением новых обязательств.
Задача заключается не в том, чтобы любой ценой взять как можно больше кредитов после банкротства. Гораздо важнее привести бюджет в устойчивое состояние и только затем создавать новую платежную статистику.
На практике полезно сначала сформировать резерв на обязательные расходы и оценить допустимый ежемесячный платеж. Затем не стоит подавать заявки сразу в большое количество банков и МФО. Сведения об обращениях и отказах попадают в кредитную историю, поэтому каждая новая заявка увеличивает объем информации, доступной будущему кредитору.
Если финансовая организация готова предоставить кредитную карту с небольшим лимитом, пользоваться ей следует только в пределах суммы, которая без проблем погашается из текущего дохода. Аналогичный подход применим, если действительно нужен небольшой потребительский кредит. Платежи по кредитам должны вноситься без просрочек, а дату списания лучше контролировать заранее.
Брать дорогой заем в МФО исключительно ради того, чтобы улучшать рейтинг, обычно экономически невыгодно. Стоимость такого обязательства способна оказаться несопоставимой с возможной пользой для кредитной репутации.
В профессиональной практике корректнее говорить «повышать», а не «подымать» кредитный рейтинг. Но и повышать его любой ценой не следует: здоровая цель — налаживать финансовую дисциплину, а рейтинг рассматривать как следствие этих изменений.
Что влияет на кредитный рейтинг после банкротства
Универсальной формулы для всех банков не существует. БКИ используют собственные модели в рамках требований Банка России, а займодавцы вправе применять свои скоринговые системы. Поэтому показатели, рассчитанные разными организациями для одного физического лица, могут различаться.
На оценку платежеспособности способны влиять просрочки, действующие обязательства, сведения о предыдущем обслуживании долгов, новые обращения и другие параметры кредитного отчета. Сам факт того, что заемщик был признан банкротом, также остается частью доступной информации в пределах установленного срока хранения.
Поэтому восстановить кредитный рейтинг каким-либо одним действием невозможно. Гораздо полезнее последовательно формировать новый финансовый профиль: стабильный доход, контролируемый долговой уровень, отсутствие текущих просрочек и аккуратное исполнение каждого нового обязательства.
Сколько времени занимает восстановление кредитной истории
Закон не устанавливает дату, когда должна автоматически произойти финансовая «реабилитация» бывшего банкрота. Нельзя достоверно обещать, что спустя шесть месяцев, год или два года человек обязательно сможет получить новый кредит.
Неверно и утверждение, что вся кредитная история обновляется и исчезает через семь лет после банкротства. По действующим правилам семилетний срок хранения относится к соответствующим записям и отсчитывается от последнего изменения информации. Банк России отдельно подчеркивает, что прекращение обязательства в результате банкротства само по себе не является основанием для досрочного аннулирования истории.
При этом пятигодичная обязанность раскрывать факт банкротства — совершенно другой срок. Ее не следует смешивать со сроком хранения сведений в БКИ.
На практике восстановление кредитной истории после банкротства происходит по мере накопления новых положительных данных. Если человек вообще не использует заемные продукты, новой платежной статистики будет мало. Но оформлять ненужные займы только ради того, чтобы восстанавливать историю, тоже не стоит: финансовая безопасность важнее скорингового балла.
Как не ухудшить кредитную историю повторно
Одна из самых частых ошибок — отправлять заявки во все доступные организации в надежде, что хотя бы один банк согласится. Другой риск — одновременно взять несколько небольших займов и затем обслуживать их за счет новых заимствований.
Не стоит использовать новый долг для постоянного погашения предыдущего. Такая модель не восстанавливает доверие кредиторов, а создает долговой цикл и повышает вероятность новой просрочки.
Отдельного внимания заслуживают предложения посредников «почистить базы». Рекламные фразы вроде «ваша кредитная история станет идеальной за несколько дней» или «удалим банкротство из вашей кредитной истории» не меняют требований закона. Если сведения достоверны и срок их хранения не закончился, легального способа удалить их по желанию гражданина нет.
Разговорный статус «банкрот» тоже не следует воспринимать как вечный запрет на пользование финансовыми услугами. Для будущего кредитора имеют значение не только события прошлого, но и актуальные сведения о финансовом положении потенциального заемщика.
Как правильно подавать заявку на кредит после банкротства
До обращения в финансовую организацию желательно проверить три вещи: нет ли ошибок в отчете, насколько стабилен доход и какой платеж действительно выдержит семейный или личный бюджет. Это важнее попыток искусственно улучшить кредитную репутацию.
При оформлении продукта банк может запросить основную часть отчета с согласия субъекта кредитной истории. При этом согласие на получение кредитного отчета и согласие на обработку персональных данных — не одно и то же юридическое действие. Закон № 218-ФЗ устанавливает отдельные требования к согласию на предоставление основной части истории пользователю. В общем случае такое согласие действительно шесть месяцев, а при заключении предусмотренного законом договора может сохранять действие на срок соответствующего обязательства.
Поэтому, когда при онлайн-оформлении даете согласие на обработку данных, имеет смысл отдельно читать условия доступа к БКИ. Такой подход позволяет понимать, кому и для какой цели предоставляется информация.
В течение 5 лет после установленного законом момента банкротства заемщик должен сообщить о своем статусе при принятии новых обязательств по кредитным договорам и займам. Скрывать этот факт ради положительного решения не следует.
Можно ли полностью восстановить кредитную историю после банкротства физического лица
Здесь лучше разделить «исправить» и «улучшить». Исправить кредитную историю можно в части недостоверных сведений. Улучшить кредитную историю после банкротства можно за счет новых корректных записей, если финансовое положение позволяет безопасно пользоваться заемными средствами.
А вот вернуть отчет к состоянию «как будто процедуры никогда не было» до истечения законных сроков хранения достоверных данных невозможно. Законодательство не предусматривает такой процедуры по заявлению гражданина.
Поэтому восстановить кредитную историю после банкротства физического лица означает пройти три последовательных этапа: проверить сведения, устранить реальные ошибки и затем аккуратно формировать новую платежную практику. Такой подход не гарантирует одобрения конкретного продукта — решение всегда принимает кредитор, — но устраняет технические проблемы и создает более актуальную информацию для оценки заемщика.
Если при проверке обнаружилась незакрытая задолженность, спорный кредитор или противоречие между судебным актом и сведениями БКИ, сначала стоит разобраться с юридической причиной проблемы. Помочь с анализом документов и последствий процедуры может юрист по банкротству физических лиц в москве.
Главное: как восстанавливать КИ после банкротства
После банкротства получить заемный продукт законом не запрещено, но процедура остается значимым фактом финансовой истории. Начинать восстановление следует с проверки всех БКИ, а не с массовой рассылки заявок. Если найдены ошибки в кредитной истории, используется установленный законом порядок оспаривания. Если сведения достоверны, их не «стирают», а постепенно дополняют новой платежной статистикой.
В результате улучшение кредитной истории — это не разовая услуга и не обещание быстро «почистить рейтинг». Для физического лица наиболее устойчивый путь — контролировать долговой уровень, вовремя исполнять каждое обязательство, выборочно обращаться за заемными продуктами и периодически проверять кредитный отчет. Именно так можно постепенно восстановить доверие кредиторов, не создавая новую задолженность.